VAT · Dokumentacja · Ryzyko podatkowe · 08.11.2026
Zakupy firmowe. Nowe zasady od 2027 r.
Publikacja i weryfikacja źródeł: 8 listopada 2026 r. Poniżej rozróżniamy zmiany od 2027 r. oraz sankcje obowiązujące już obecnie. Materiał ogólny — kwalifikacja konkretnego dokumentu wymaga uwzględnienia okoliczności transakcji.
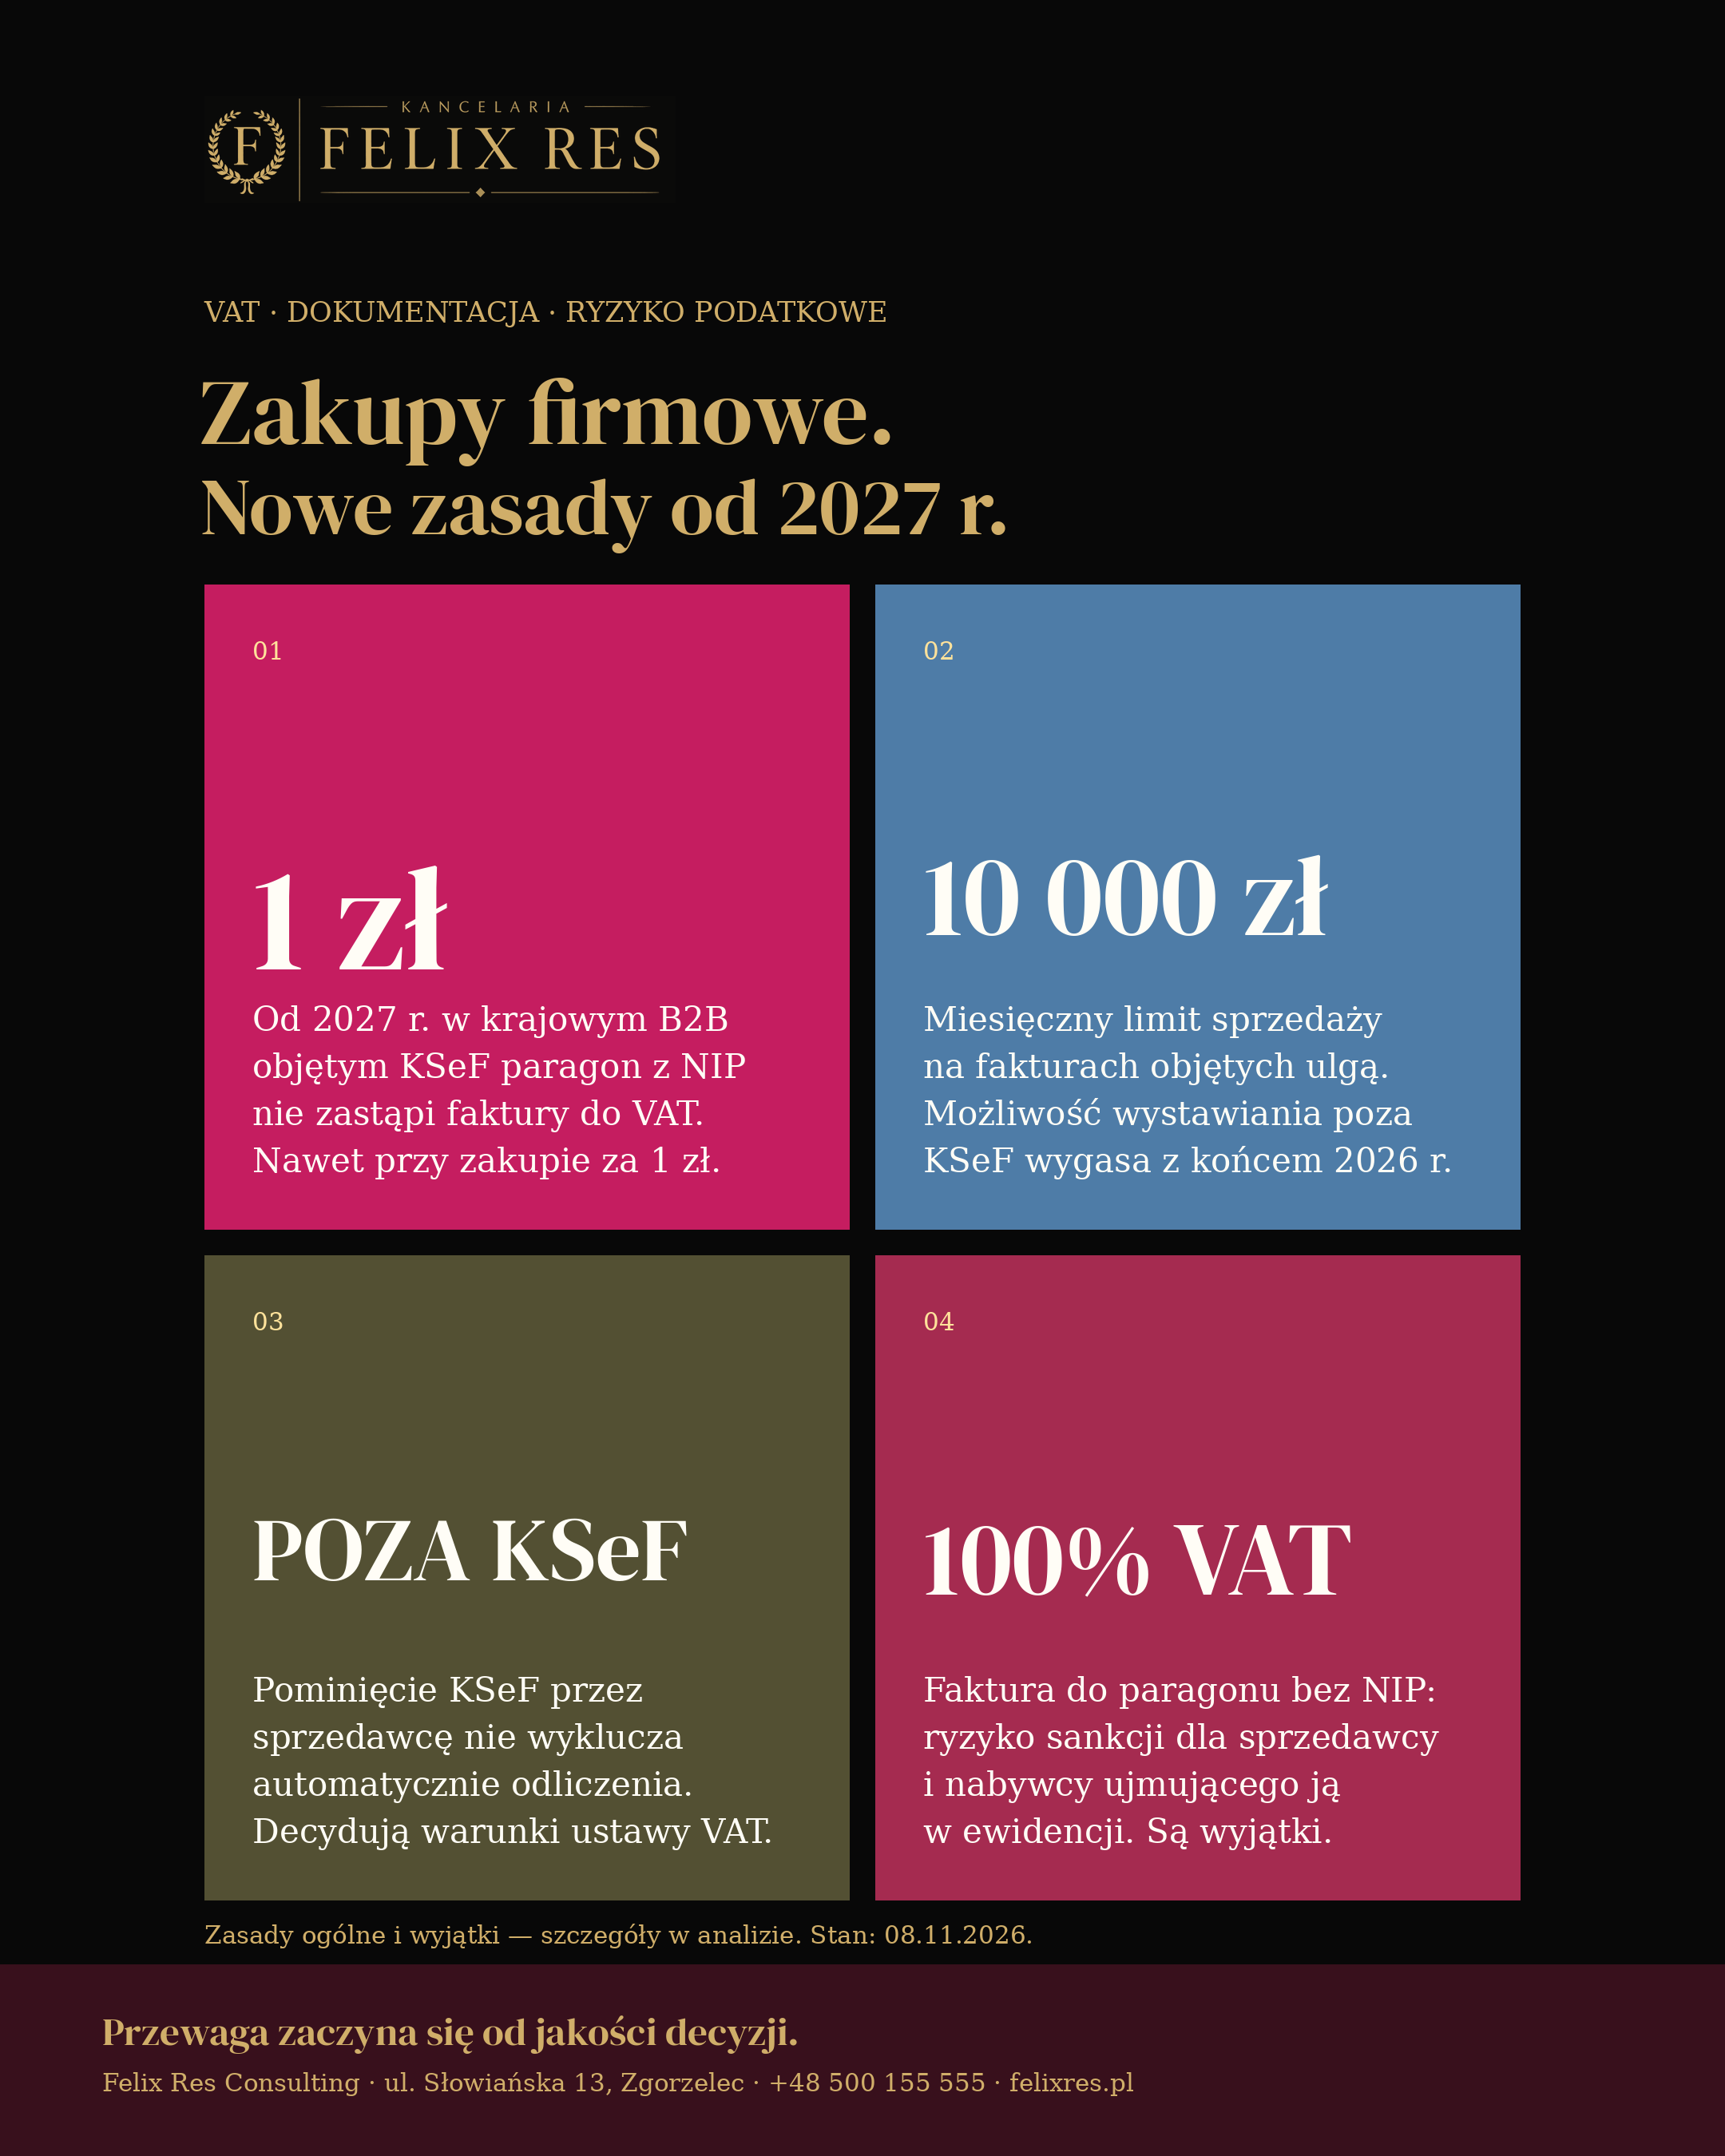
Od 2027 r. nawet zakup za 1 zł wymaga właściwej dokumentacji, jeżeli ma stanowić podstawę odliczenia VAT. W krajowym B2B objętym obowiązkowym KSeF sam paragon z NIP nie zastąpi już faktury.
Zmiana ma szersze konsekwencje niż sposób dokumentowania drobnych wydatków:
• Koniec przejściowego limitu 10 tys. zł. Z końcem 2026 r. wygasa ułatwienie pozwalające wystawiać faktury poza KSeF przy miesięcznej sprzedaży dokumentowanej fakturami objętymi ulgą do 10 tys. zł brutto. To nie limit pojedynczego zakupu ani odliczenia VAT.
• Faktura poza KSeF nie przekreśla odliczenia. Samo pominięcie systemu przez sprzedawcę nie pozbawia nabywcy prawa do odliczenia. Nadal muszą być spełnione warunki ustawy o VAT, w tym rzeczywisty zakup i jego związek z działalnością opodatkowaną.
• Paragon bez NIP to odrębne ryzyko. Wystawienie do niego faktury firmowej może oznaczać dodatkowe zobowiązanie w wysokości 100% VAT z faktury — dla sprzedawcy oraz nabywcy ujmującego ją w ewidencji, z ustawowymi wyjątkami. To istniejąca sankcja, nie nowa kara za KSeF.
Pozostają szczególne wyłączenia, m.in. dla biletów jednorazowych i dokumentów autostradowych spełniających wymogi faktury.
Wniosek dla firmy: wdrożenie KSeF nie kończy się na dostępie do systemu. Obejmuje również kontrolę kompletności faktur, ich obieg i prawidłowe rozliczenie podatku.
Przewaga zaczyna się od jakości decyzji.
Felix Res Consulting · ul. Słowiańska 13, Zgorzelec · felixres.pl
#KSeF #VAT #Faktura #RyzykoPodatkowe #PodatkiDlaFirm #Księgowość #Zgorzelec #FelixResConsulting
Uzupełnienie: zakres przepisów i wyjątki
1 zł: brak minimalnego progu fakturowania w zwykłym B2B
W krajowym B2B objętym obowiązkowym KSeF kończy się przejściowa możliwość zastępowania faktury paragonem z NIP. Także drobny zakup wymaga faktury, jeżeli ma stanowić podstawę odliczenia VAT. Do 31 grudnia 2026 r. paragon z NIP spełniający warunki faktury uproszczonej może korzystać z wyjątku z art. 145n ustawy o VAT. Limit 450 zł brutto albo 100 euro dotyczy uproszczenia dokumentu, nie minimalnej wartości zakupu wymagającego faktury. Koniec przepisu epizodycznego nie oznacza uchylenia całej instytucji faktur uproszczonych.
Nie jest to nakaz żądania faktury za każdy zakup konsumencki. Zakupy prywatne, także osoby prowadzącej działalność, pozostają odrębną kategorią.
10 000 zł: wygasa ulga w wystawianiu poza KSeF
Z końcem 2026 r. wygasa przejściowe ułatwienie z art. 145m. Miesięczny limit 10 000 zł brutto dotyczy wartości sprzedaży dokumentowanej fakturami objętymi tym ułatwieniem — nie wartości pojedynczego zakupu, nie limitu odliczenia VAT i nie całego obrotu firmy. Już faktura przekraczająca limit powinna zostać wystawiona w KSeF. Późniejszy spadek sprzedaży nie przywraca tego uprawnienia.
Faktura poza KSeF nie odbiera automatycznie odliczenia
MF potwierdza, że naruszenie obowiązku wystawienia w KSeF przez sprzedawcę samo w sobie nie pozbawia nabywcy odliczenia. Muszą być spełnione warunki art. 86, w tym związek zakupu z czynnościami opodatkowanymi, i nie mogą zachodzić przesłanki negatywne z art. 88. Istotne pozostają rzeczywisty przebieg transakcji, dowody jej wykonania i należyta staranność. Zasada ta dotyczy faktury, nie dowolnego potwierdzenia zakupu.
Istnieją też legalne wyłączenia z obowiązkowego KSeF: m.in. określeni sprzedawcy zagraniczni, faktury konsumenckie, a na podstawie rozporządzenia — bilety jednorazowe na przewóz osób i dokumenty za przejazd płatną autostradą spełniające szczególne wymogi faktury. Nie każdy bilet czy paragon spełnia te warunki. Samo krajowe zwolnienie podmiotowe z VAT nie stanowi ogólnego wyłączenia z KSeF.
100% VAT: istniejące ryzyko faktury do paragonu bez NIP
Jeżeli sprzedaż została zarejestrowana na kasie i potwierdzona paragonem, fakturę na rzecz podatnika co do zasady wystawia się wyłącznie wtedy, gdy paragon zawiera jego identyfikator podatkowy. Naruszenie art. 106b ust. 5 może oznaczać dla sprzedawcy dodatkowe zobowiązanie odpowiadające 100% VAT z faktury (ust. 6). Art. 109a przewiduje analogiczne dodatkowe zobowiązanie dla nabywcy ujmującego taką fakturę w ewidencji.
To istniejące sankcje dotyczące paragonów, a nie nowa kara KSeF od 2027 r. Ustawa przewiduje wyjątki: dodatkowego zobowiązania nie ustala się osobom fizycznym ponoszącym za ten sam czyn odpowiedzialność za wykroczenie lub przestępstwo skarbowe. Art. 106b ust. 7 wyłącza stosowanie ust. 5 i 6 do określonych usług taksówek osobowych (z wyłączeniem wynajmu samochodów osobowych z kierowcą).
Konsekwencja dla firmy
Procedury powinny oddzielać trzy obszary: prawidłowość dokumentu, sposób jego wystawienia i otrzymania oraz materialne warunki odliczenia. Sam status „poza KSeF” nie wystarcza do odrzucenia kosztowej faktury VAT, a sam NIP na paragonie nie zastępuje oceny rodzaju dokumentu. Kontrola obiegu powinna obejmować również faktury o niskich wartościach.
Źródła oficjalne — odczytane 08.11.2026:
- MF: JDG i MŚP, w szczególności pyt. 4, 6 i 10
- MF: najczęstsze pytania, pkt 1–5 i 12–14 — odliczenie poza KSeF i limit
- MF: zakres obowiązkowego KSeF i wyłączenia
- Ustawa o VAT, Dz.U. 2025 poz. 775: art. 86, 88, 106b, 106e i 109a
- Nowelizacja, Dz.U. 2025 poz. 1203: art. 145m i 145n
- Ustawa KSeF, Dz.U. 2023 poz. 1598, z późniejszymi zmianami: art. 106ga i 106h
- Rozporządzenie, Dz.U. 2025 poz. 1740: szczególne wyłączenia z obowiązku KSeF
Przewaga zaczyna się od jakości decyzji.
Felix Res Consulting · ul. Słowiańska 13, 59-900 Zgorzelec · +48 500 155 555 · www.felixres.pl